Depuis 5 ans maintenant, les spécialistes de l’immobilier constatent une instabilité des prix dans l’hexagone. C’est ainsi le cas dans la capitale, où malgré des prix plutôt élevés, la valeur moyenne du m2 vacille toujours. D’ailleurs, de nombreux paramètres indiquent que cette chute ne semble pas, pour le moment, vouloir s’enrailler.
Une fin d’année que les professionnels entrevoient plutôt morose, car le secteur immobilier est en difficulté. En premier lieu, la conjoncture internationale demeure instable avec la guerre en Ukraine et au Moyen-Orient. D’ailleurs, cette situation met à mal le pouvoir d’achat des Français. Sans compter que d’autres raisons s’immiscent, comme une nouvelle hausse des taux d’intérêt, des prix encore bien trop élevés à Paris ou enfin et surtout, l’élection présidentielle d’avril 2027. Conclusion, tous ces éléments s’additionnant provoquent une instabilité immobilière à Paris.
En effet, cette élection va de toute façon rebattre beaucoup de cartes avec des conséquences directes sur l’éducation, la santé, les retraites et en ce qui nous concerne les programmes de l’immobilier à venir.
Petit rappel sur l’évolution des taux d’intérêt. En remontant dans le temps et d’après les chiffres des Notaires de France, la première inflexion des prix de l’immobilier date de fin 2020. Ensuite, elle s’intensifie au 2e semestre 2022 avec principalement la hausse des taux d’intérêt. Cette évolution des taux atteindra même 4,24% fin 2023.
Évolution des prix au m2 selon les arrondissements
Les experts immobiliers constatent tous que le marché est en difficulté. Car, même si les baisses sont actuellement moins importantes, elles persistent. Les données de SeLoger illustrent bien cette situation. Ainsi, depuis 5 ans, les prix ont chuté
de –10,5% et de -2,2% en 3 ans.
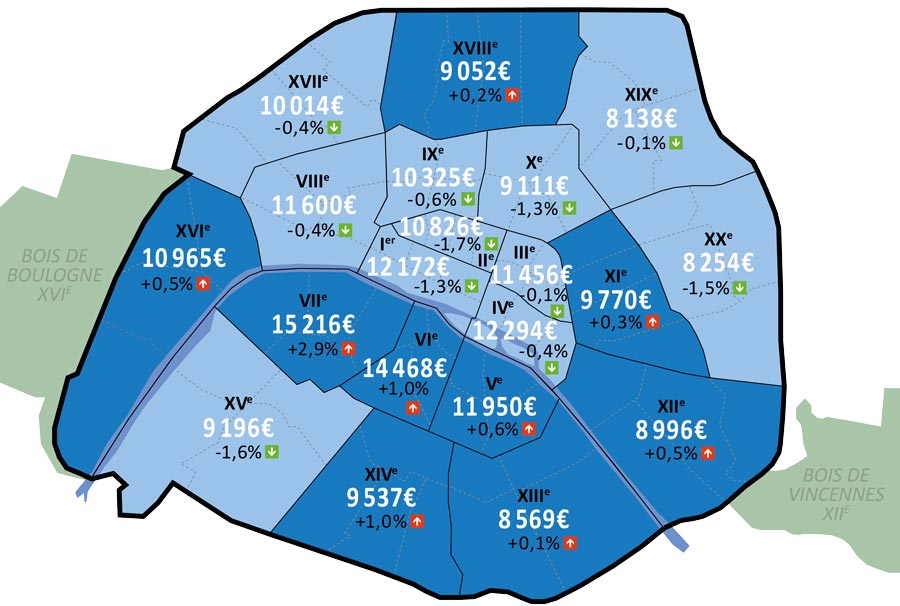
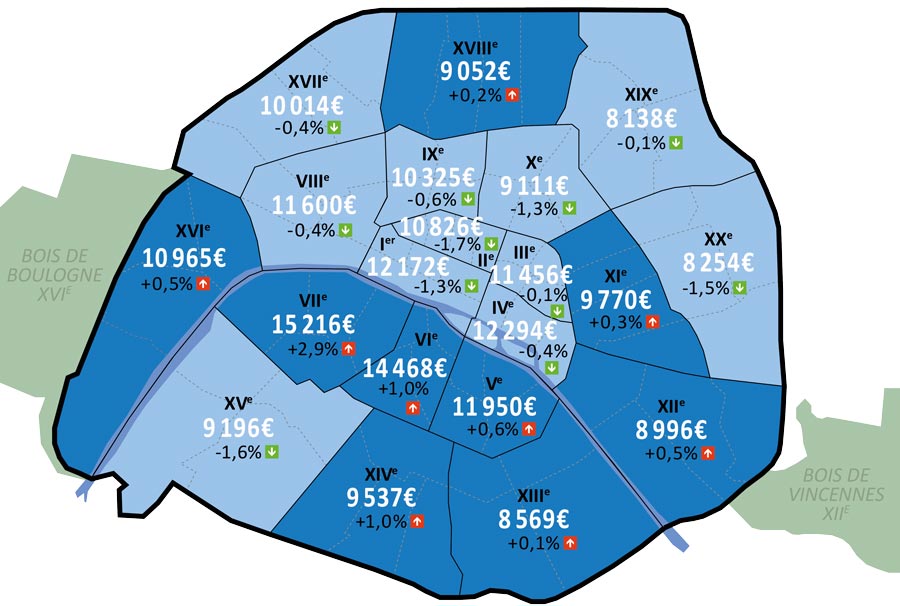
Bien que plus faible, ce recul continue à -0,3% en 1 an. Une orientation que semble prendre le marché parisien à -0,2% sur 3 mois et 1 mois. Afin d’en connaitre tous les détails, reportez-vous à la carte ci-dessous.
À PARIS PRIX DU M2 POUR UN APPARTEMENT
– Au 1er octobre 2026 & Évolution depuis 3 mois –
© Anne-Marie HALBARDIER – Source : SeLoger, Meilleurs Agents
Comme vous pouvez le constater, cette instabilité immobilière à Paris n’est pas identique dans tous les arrondissements. Quelques-uns enregistrent des hausses alors que les autres voient leur prix moyen chuter. Ainsi, 11 arrondissements sur 20 enregistrent une baisse du prix/m2. Parmi eux, principalement ceux du centre de Paris, dont les prix avaient particulièrement explosé.
L’analyse de Thomas Lefebvre* : « Les prix ne se sont pas encore ajustés. » Dans l’état actuel des choses, « Par rapport à janvier 2025, il faut maintenant 8 ans au lieu de 7 pour amortir son investissement. » Donc, « Ce seront surtout ceux qui sont obligés de vendre qui le feront. Les autres vont attendre. Avec pour conséquence, des volumes de vente qui baissent. »
Instabilité immobilière à Paris : le volume des ventes décroche et les délais s’allongent
Dans la mesure où le volume des ventes diminue, les acheteurs sont en position de force. C’est ce que constate Olivier Princivalle** : « Avec un réel décrochage des volumes, nous sommes dans un marché d’acheteurs. » Et encore, « Quand ils obtiennent leur emprunt. Mais ils se montrent beaucoup plus pointilleux et n’hésitent pas à négocier. »
Cette situation s’explique simplement par le fait que le nombre des vendeurs a augmenté de 15%. C’est ce que note le réseau Laforêt en quantité de mandats. Bilan, si le bien a le moindre défaut, la négociation est acceptée par 90% des propriétaires. « Ils n’ont pas trop le choix, car ils ont bien compris qu’avec la hausse des taux, les acheteurs seront de moins en moins nombreux, donc ils acceptent les baisses de prix. », remarque Yann Jéhanno***. Puisque, « En face, on joue la montre, les délais de vente s’allongent, soit 84 jours contre 76 en septembre 2025. »
Un autre paramètre dont il faut bien tenir compte, le profil de l’acheteur. « Seuls les primo-accédants boostés par une aide familiale se risquent encore sur le marché parisien. », avance-t-il. De plus, « Il faut qu’ils soient dans les CSP+. » Mais « Il y a aussi les secundo-accédants, moins dépendants des banques, mais très exigeants, c’est-à-dire qu’ils ne souhaitent aucuns travaux. »
Quel est le prix du m2 moyen en raison de cette instabilité immobilière à Paris ?
Prenons le cas de Paris. Une ville qui demeure néanmoins très chère à 9 630€/m2 en moyenne. Pourtant, les prix semblent retrouver un certain équilibre en fonction des arrondissements. C’est l’avis du président du groupe Laforêt : « Je rappelle qu’il y a 6 ans, on frôlait les 11 000€/m2. » Surtout, « À l’époque, il n’y avait plus trop de hiérarchie entre les arrondissements tant les prix s’étaient envolés. » Toutefois « Aujourd’hui, on retrouve une certaine rationalité avec des valeurs à :
- 8 000/8 500€/m2 dans l’Est de la capitale ;
- 9 000/9 500€/m2 sur l’Ouest de Paris ;
- 11 000€/m2 au Centre.
Malgré une diminution du panier moyen, il y a des marchés de niche comme les biens d’exception qui parviennent néanmoins à maintenir une activité. Par exemple, chez Espaces Atypiques où le panier moyen recul de 780 000€ à 760 000€, les délais de vente s’allongent. « Mais comme nous proposons des biens coup de cœur, les ventes vont jusqu’au bout. », note Dorothée Le Meur****. De ce fait, « Nous avons même un peu plus de transactions que l’année dernière. »
Conséquence d’une hausse des taux d’intérêt sur l’instabilité immobilière parisienne
Dans le cas où la hausse des taux d’intérêt se confirme dans les mois à venir, c’est la “double sanction” pour les futurs acheteurs. « À Paris, comme les montants des transactions sont plus élevés qu’ailleurs, l’impact d’une hausse du crédit provoque une double peine. », analyse Sandrine Allonier*****. « Non seulement il faut emprunter plus, mais l’apport est aussi plus important. »
EXPLICATION
|
SOMME EMPRUNTÉE
|
DURÉE
|
TAUX
|
MONTANT DES MENSUALITÉS €/mois
|
SALAIRE (1) €/mois
|
|---|---|---|---|---|
|
400 000€
|
20 ans
|
3,6%
|
2 340
|
7 092
|
|
400 000€
|
20 ans
|
4,0%
|
2 424
|
7 345
|
« Aujourd’hui, les prix n’ont pas suffisamment baissé pour absorber la hausse. », déclare-t-elle. Dans les circonstances actuelles, « Le pire reste à venir car si les taux dépassent les 4%, plusieurs catégories d’emprunteurs comme les primo-accédants et les seniors risquent d’être exclus à cause du taux d’usure (2). »
Pour l’ensemble des experts, ce qui se produit à Paris se répercutera en province les mois suivants. C’est entre autres le décryptage du porte-parole de SeLoger qui affirme « Depuis toujours, Paris donne le “la” sur le marché immobilier national. » Donc, « Ce qui se passe dans la capitale finira forcément par se répandre dans le reste du pays. »
(1) SALAIRE €\MOIS
Montant du salaire €/mois indispensable pour respecter le niveau légal d’endettement.
(2) TAUX D’USURE
Assurance emprunteur + garanties + frais de dossier
Pour conclure, quelle solution à apporter dans les mois à venir ?
Principalement à Paris, où le marché demeure morose. À première vue, pas vraiment de nouvelles positives pour les trimestres à venir. Cependant, Olivier Princivalle avance : « Il y a un véritable potentiel sur la location, secteur particulièrement tendu. C’est pourquoi il faut faire revenir les investisseurs. » Donc, « Pour y parvenir, il faudrait les attirer avec des mesures incitatives. »
POUR INFO
Besoin d’une expertise ? Alors à Paris, pour obtenir des expertises privées et indépendantes, en valeur vénale ou un avis de valeur à dire d’expert, contacter CEI PARIS l’expert en immobilier parisien.
Petit rappel. Encore plus aujourd’hui, un achat immobilier représente un lourd investissement financier. Par conséquent, seul un expert en immobilier avec une étude approfondie du bien vous permettra de minimiser toutes désillusions.
* Thomas Lefebvre : Porte-parole de SeLoger.
** Olivier Princivalle : Président de la Fnaim Île-de-France.
*** Yann Jéhanno : Président du groupe Laforêt.
**** Dorothée Le Meur : Directrice marketing chez Espaces Atypiques.
**** Sandrine Allonier : Porte-parole du courtier Vousfinancer.
articles déjà publiés…